SEO
Din organiska förstaplacering är inte en vallgrav
En djupdykning i varför en organisk förstaplacering inte garanterar marknadskontroll. Lär dig hur kategoriefterfrågan faktiskt fungerar och hur du tillämpar strategin 'double-capping' för att försvara din digitala butikshylla.
Varför grossister och multibrand-återförsäljare förlorar marginalstriden och vad du bör göra istället.
Det finns en diskussion jag sett upprepas i fler ledningsrum inom e-handeln än jag kan räkna.
SEO-arbetet är gjort. Produktkatalogen är renare. De viktigaste kommersiella kategorierna rankar.
Någon tittar på siffrorna, ser en stark organisk position för högmarginalsprodukterna och ställer den uppenbara frågan: varför lägger vi fortfarande så mycket pengar på betalt sök för att köpa trafik vi redan äger?
På pappret låter det som en sund finansiell disciplin. I praktiken är det precis så varumärken tappar synlighet exakt när det gäller som mest.
Jag har stått på båda sidor av det beslutet. På Jollyroom, där jag ansvarade för SEO över sex marknader, vände vi ett tvåsiffrigt organiskt intäktstapp till +15 % YoY-tillväxt. På Proteinbolaget ökade vi de organiska intäkterna för egna varumärken med 40 % genom att anpassa innehåll och produkter efter de specifika situationer som triggar ett köpbeslut.
Inget av de resultaten kom från att välja betalt framför organiskt, eller organiskt framför betalt. De kom från att förstå när varje kanal gör sitt jobb, och när den inte kan det.
Misstaget de flesta e-handelsteam gör är att blanda ihop en stark organisk position med långsiktig marknadskontroll. Jag förstår att marginalpressen är hård och att man vill spara där det går. Men det är viktigt att vara tydlig om det här. Det är inte samma sak.
Hur kategoriefterfrågan fungerar
Många marknadsteam agerar fortfarande som om kunder rör sig genom en prydlig, linjär tratt:
- Medvetenhet (Awareness)
- Övervägande (Consideration)
- Köp (Purchase)
Jag använde den modellen själv, tills jag insåg att den är en förenkling av något som inte är linjärt.
I e-handeln köar inte kunder artigt och väntar på ditt nästa kampanjutskick. De dyker upp, försvinner, jämför, glömmer dig, hittar tillbaka, blir distraherade, söker igen, och köper ofta från det som syns mest precis när köpviljan är som störst. Kategoriefterfrågan är inte en tratt. Det är en marknad som slås på och av.
Det ramverk jag finner mest användbart kommer från Byron Sharp vid Ehrenberg-Bass Institute:
- Mental tillgänglighet: Kommer ditt varumärke upp i tankarna när en köptrigger aktiveras?
- Fysisk tillgänglighet: Är ditt varumärke lätt att hitta och lätt att köpa när triggern leder till handling?
Bevisen bakom det här är mer rigorösa än de flesta marknadsföringsramverk man hör talas om. Sharps team på Ehrenberg-Bass har studerat tusentals varumärken under decennier, i olika kategorier och länder. Double Jeopardy är ett fynd som håller utan undantag. Varumärken med lägre marknadsandel har färre köpare, och dessa köpare är något mindre lojala. Penetrationen sjunker snabbare än lojaliteten, i ett förhållande på ungefär 2,6:1. Lagen är sedan dess replikerad i separata analyser av spend-data i tretton konsumentkategorier, med samma mönster. Mindre varumärken har färre köpare och som dessutom spenderar något mindre per köpare.
Det mönstret har replikerats inom dagligvaruhandeln, B2B, tjänster, detaljhandel och e-handel. Slutsatsen är att marknadsandel i grunden är en funktion av hur många som köper dig och hur enkelt du gör det för dem. Sharps forskning om fysisk tillgänglighet visar dessutom att varumärken med mindre än 80 % distribution nästan alltid är små. Inte ibland. Nästan alltid. Att vara svår att hitta är en förutsägbar väg till låg marknadsandel.
Inom e-handel är SERP:en din distribution. Om du inte syns i viewporten i samma ögonblick som köpintentionen slår till, är du i praktiken slut i lager. Skärmen är hyllan. Synlighet och tillgänglighet avgörs i exakt samma pixel.
Vad det innebär är att de flesta av dina potentiella köpare, vid varje givet tillfälle, inte är på marknaden. De är passiva. Andelen varierar beroende på kategori och köpcykel. En barnvagn köps sannolikt en gång medan vassleprotein köps månadsvis eller per kvartal. Den grundläggande sanningen gäller ändå. Efterfrågan är ojämn, inte linjär. Planerar du enbart efter de kunder som söker aktivt idag, designar du för en liten del av den faktiska marknaden.
Dina dashboards är nästan aldrig proaktiva
Google Analytics berättar vad som hände i ditt eget system. Det berättar inte hur stor efterfrågan som finns i kategorin, hur mycket som rör sig mot konkurrenter, eller var du står relativt alla andra som slåss om samma kund. Jag brukar säga att GA mäter ett läckande hink och inte havet.
Ett varumärke kan ha höga organiska rankningar och ändå underprestera kommersiellt om den bredare kategoriefterfrågan skiftar, om konkurrenter tränger sig in på SERP:en, eller om tekniska problem tyst dämpar konverteringen efter klicket. Interna mätvärden visar inget av det förrän intäkterna redan rört sig.
De externa signaler jag använder för att få en ärlig bild av kategorins hälsa:
- Icke-varumärkesbaserad sökvolym för kategorin (Non-branded): När "barnvagnar" eller "vassleproteinisolat" ökar i sökfrekvens är det den verkliga efterfrågan i kategorin som expanderar. Det är externt och omanipulerat. Dina interna GA-siffror kan aldrig visa dig det.
- Share of Search kontra konkurrenter: IPA-forskning i 30 fallstudier, 12 kategorier och 7 länder visar att Share of Search korrelerar med marknadsandel till 83 %. Siffran har hållit sig stabil i uppföljande analyser genom 2026, vilket bekräftar att det inte var ett engångsfynd. Det viktiga här är att det är ett ledande mätvärde som föregår marknadsandelsförändringar med en till tre månader. Minskar din Share of Search, bekräftar intäktssiffrorna sannolikt det senare. Jag spårar det för kunder innan de ens sett en intäktspåverkan. De team som behandlar SoS som ett "kul att veta"-mätvärde är de som ringer mig månader senare för att åtgärda något som redan syntes i den här datan.
- Google Merchant Center-intryck (impressions): Råa feed-impressions ger en ofiltrerad bild av marknadens köpintention i realtid, helt separat från om användarna sedan konverterade på din webbplats. Under en efterfrågetopp rör sig det här först.
Läs även: Share of Search: Mätvärdet som ser framtiden innan CFO:n ens anar problemet
Problemet är inte längre bara säsongsbundet
Allt ovan handlar om position kontra distribution. Under 2025 och 2026 lade Google till ett tredje lager i det problemet, och det här lagret är permanent. Det tar inte paus i lågsäsong.
AI Overviews syns nu på ungefär 48 % av alla sökningar på Google, upp från strax över en tredjedel för ett år sedan. När en AI Overview visas kollapsar klickfrekvensen på de organiska resultaten under den, oavsett position. Ahrefs uppdaterade i december 2025 sin analys av 300 000 sökord och fann att förstaplaceringens klickfrekvens sjönk med 58 % när en AI Overview fanns med på sidan. Seer Interactive mätte samma mekanism över 2,4 miljarder visningar och 5,4 miljoner sökord, och visade på en nedgång från 1,76 % till 0,61 % i klickfrekvens, en kompression på 61 %.
Lägg märke till vad som faktiskt mäts här. Inte position. Klickfrekvens vid given position. Du kan hålla exakt samma förstaplacering som du hade för 18 månader sedan och ändå se en bråkdel av klicken, eftersom Google lagt ett textblock ovanför dig som besvarar frågan innan användaren behöver klicka vidare.
Det här är inte ett högsäsongsfenomen. Det gäller en vanlig tisdag i februari lika mycket som Black Friday. Baslinjen för "vad är min förstaplacering värd" har redan flyttat sig, innan en enda konkurrent höjt sitt bud för Q4.
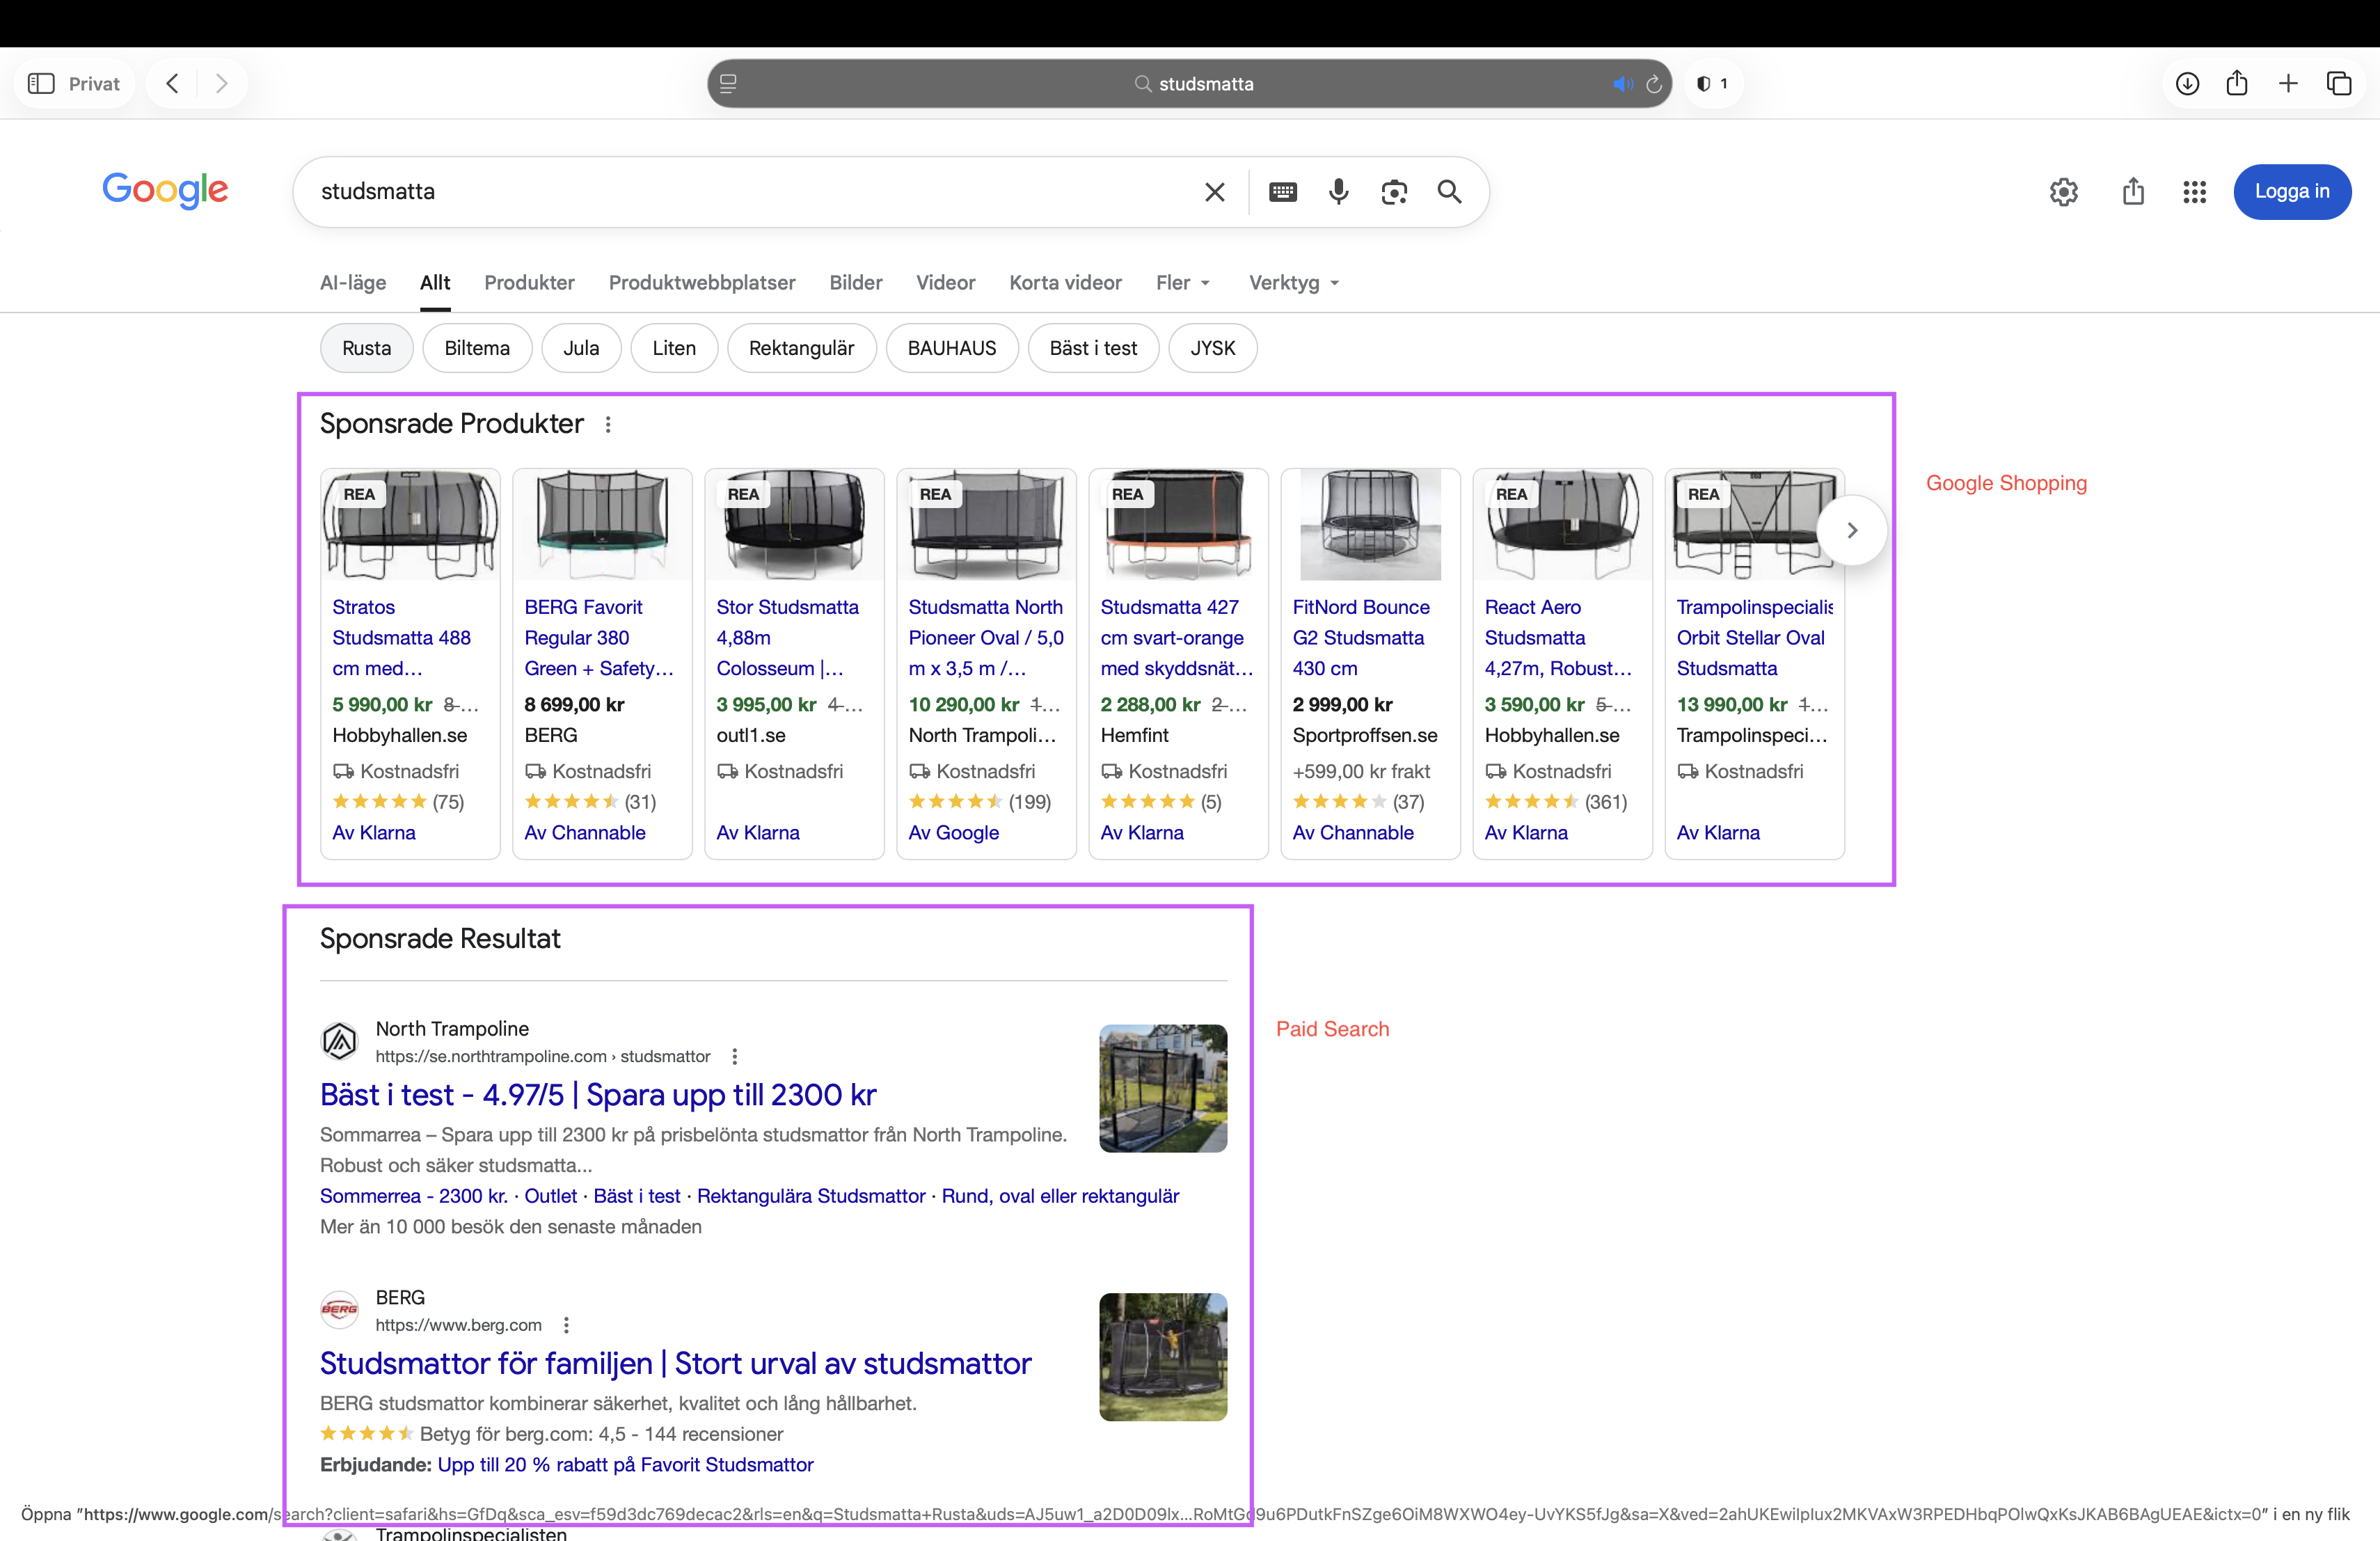
En pixelbaserad analys av Tom Capper, publicerad via Search Engine Journal i juni 2026, kvantifierar precis det som studsmatta-exemplet nedan visar med blotta ögat.
- På kommersiella sökningar opptar betalda annonser och Shopping-enheter i snitt över 60 % av ytan ovanför skrollgränsen.
- Organiskt innehåll får ungefär 16 %.
- På mobil syns en förstaplacering ovanför skrollgränsen bara i 40 % av fallen, mot 57 % på desktop.
Med andra ord, även utan en enda konkurrent som höjer budet är "förstaplacering" på en kommersiell mobilsökning oftare osynlig vid sidladdning än synlig.
Det här förstärker snarare än ersätter poängen om högsäsong. Baslinjen har redan flyttat sig neråt. Högsäsongen trycker ner den ytterligare.
Vad högsäsongen förändrar
Det vanligaste misstaget är att anta att sökresultatsidan beter sig på samma sätt året runt. Det gör den inte.
Under normala perioder gör en stark organisk position ett stort jobb. Den fångar upp efterfrågan effektivt och skyddar marginalen. Det är här SEO förtjänar sitt rykte som den billigaste trafikkanalen.
Högsäsongen ändrar spelreglerna. När efterfrågan ökar agerar inte konkurrenter passivt. De höjer buden. Shopping-placeringarna expanderar. Betalda textannonser multipliceras. Viewporten fylls snabbt. På mobilen kan första skärmen bli så fullpackad med sponsrat innehåll att en tekniskt utmärkt organisk rankning inte längre har den praktiska synlighet de flesta föreställer sig.
Högsäsongs-SERP:en på en kompetitiv kommersiell sökning som "studsmatta" ser ut så här:
Du håller tekniskt sett förstaplaceringen. Varje SEO-verktyg bekräftar det. Men på en mobilskärm under hög köpintention måste en kund scrolla förbi tre fulla skärmar med betalda annonser för att hitta dig.
Rank är en position. Synlighet är ett kommersiellt utfall. De två är inte samma sak när SERP:en väl fylls upp.
Det finns dessutom ett kostnadsproblem med att ta sig tillbaka in, vilket de flesta team underskattar. Historiskt har CPC:er för Google Shopping under Q4 legat 15–25 % över Q1-baslinjen, ett gap som vuxit stadigt sedan 2015. Däremot visar nyare branschdata för 2026 pekar mot en ännu större premie, 25–30 % över baslinjen, vilket bekräftar att trenden fortsätter åt fel håll för den som väntar med att gå in.
Drar du in betalannonsering i början av högsäsongen och försöker komma tillbaka när det väl gäller, köper du tillbaka din synlighet vid årets dyraste tidpunkt, mitt i årets mest konkurrenskraftiga auktion.
Det här handlar inte bara om AI Overviews eller om högsäsong isolerat.
En Similarweb-analys publicerad via Search Engine Land i februari 2026, som jämförde januari 2025 med januari 2026 över kategorier som hörlurar, jeans, gratulationskort och onlinespel, visade att klassisk organisk klickandel föll med 11 till 23 procentenheter medan textannonser vann 7 till 13 procentenheter, i varje undersökt kategori. SERP:en remonetariseras generellt, inte bara vid AI Overviews och inte bara i Q4. Det är en bredare, sammansatt rörelse, och den går åt ett håll.
Grossistproblemet: Samma SKU:er, ingen strukturell fördel
Den här dynamiken är som värst för multibrand-butiker och grossister med identiska sortiment.
Om du säljer samma SKU:er som fyra andra återförsäljare har du ingen "produktunikhet" att falla tillbaka på. I min erfarenhet från e-handel bär den stora majoriteten av butiker nästan identiska produkttexter, ofta hämtade direkt från tillverkaren.
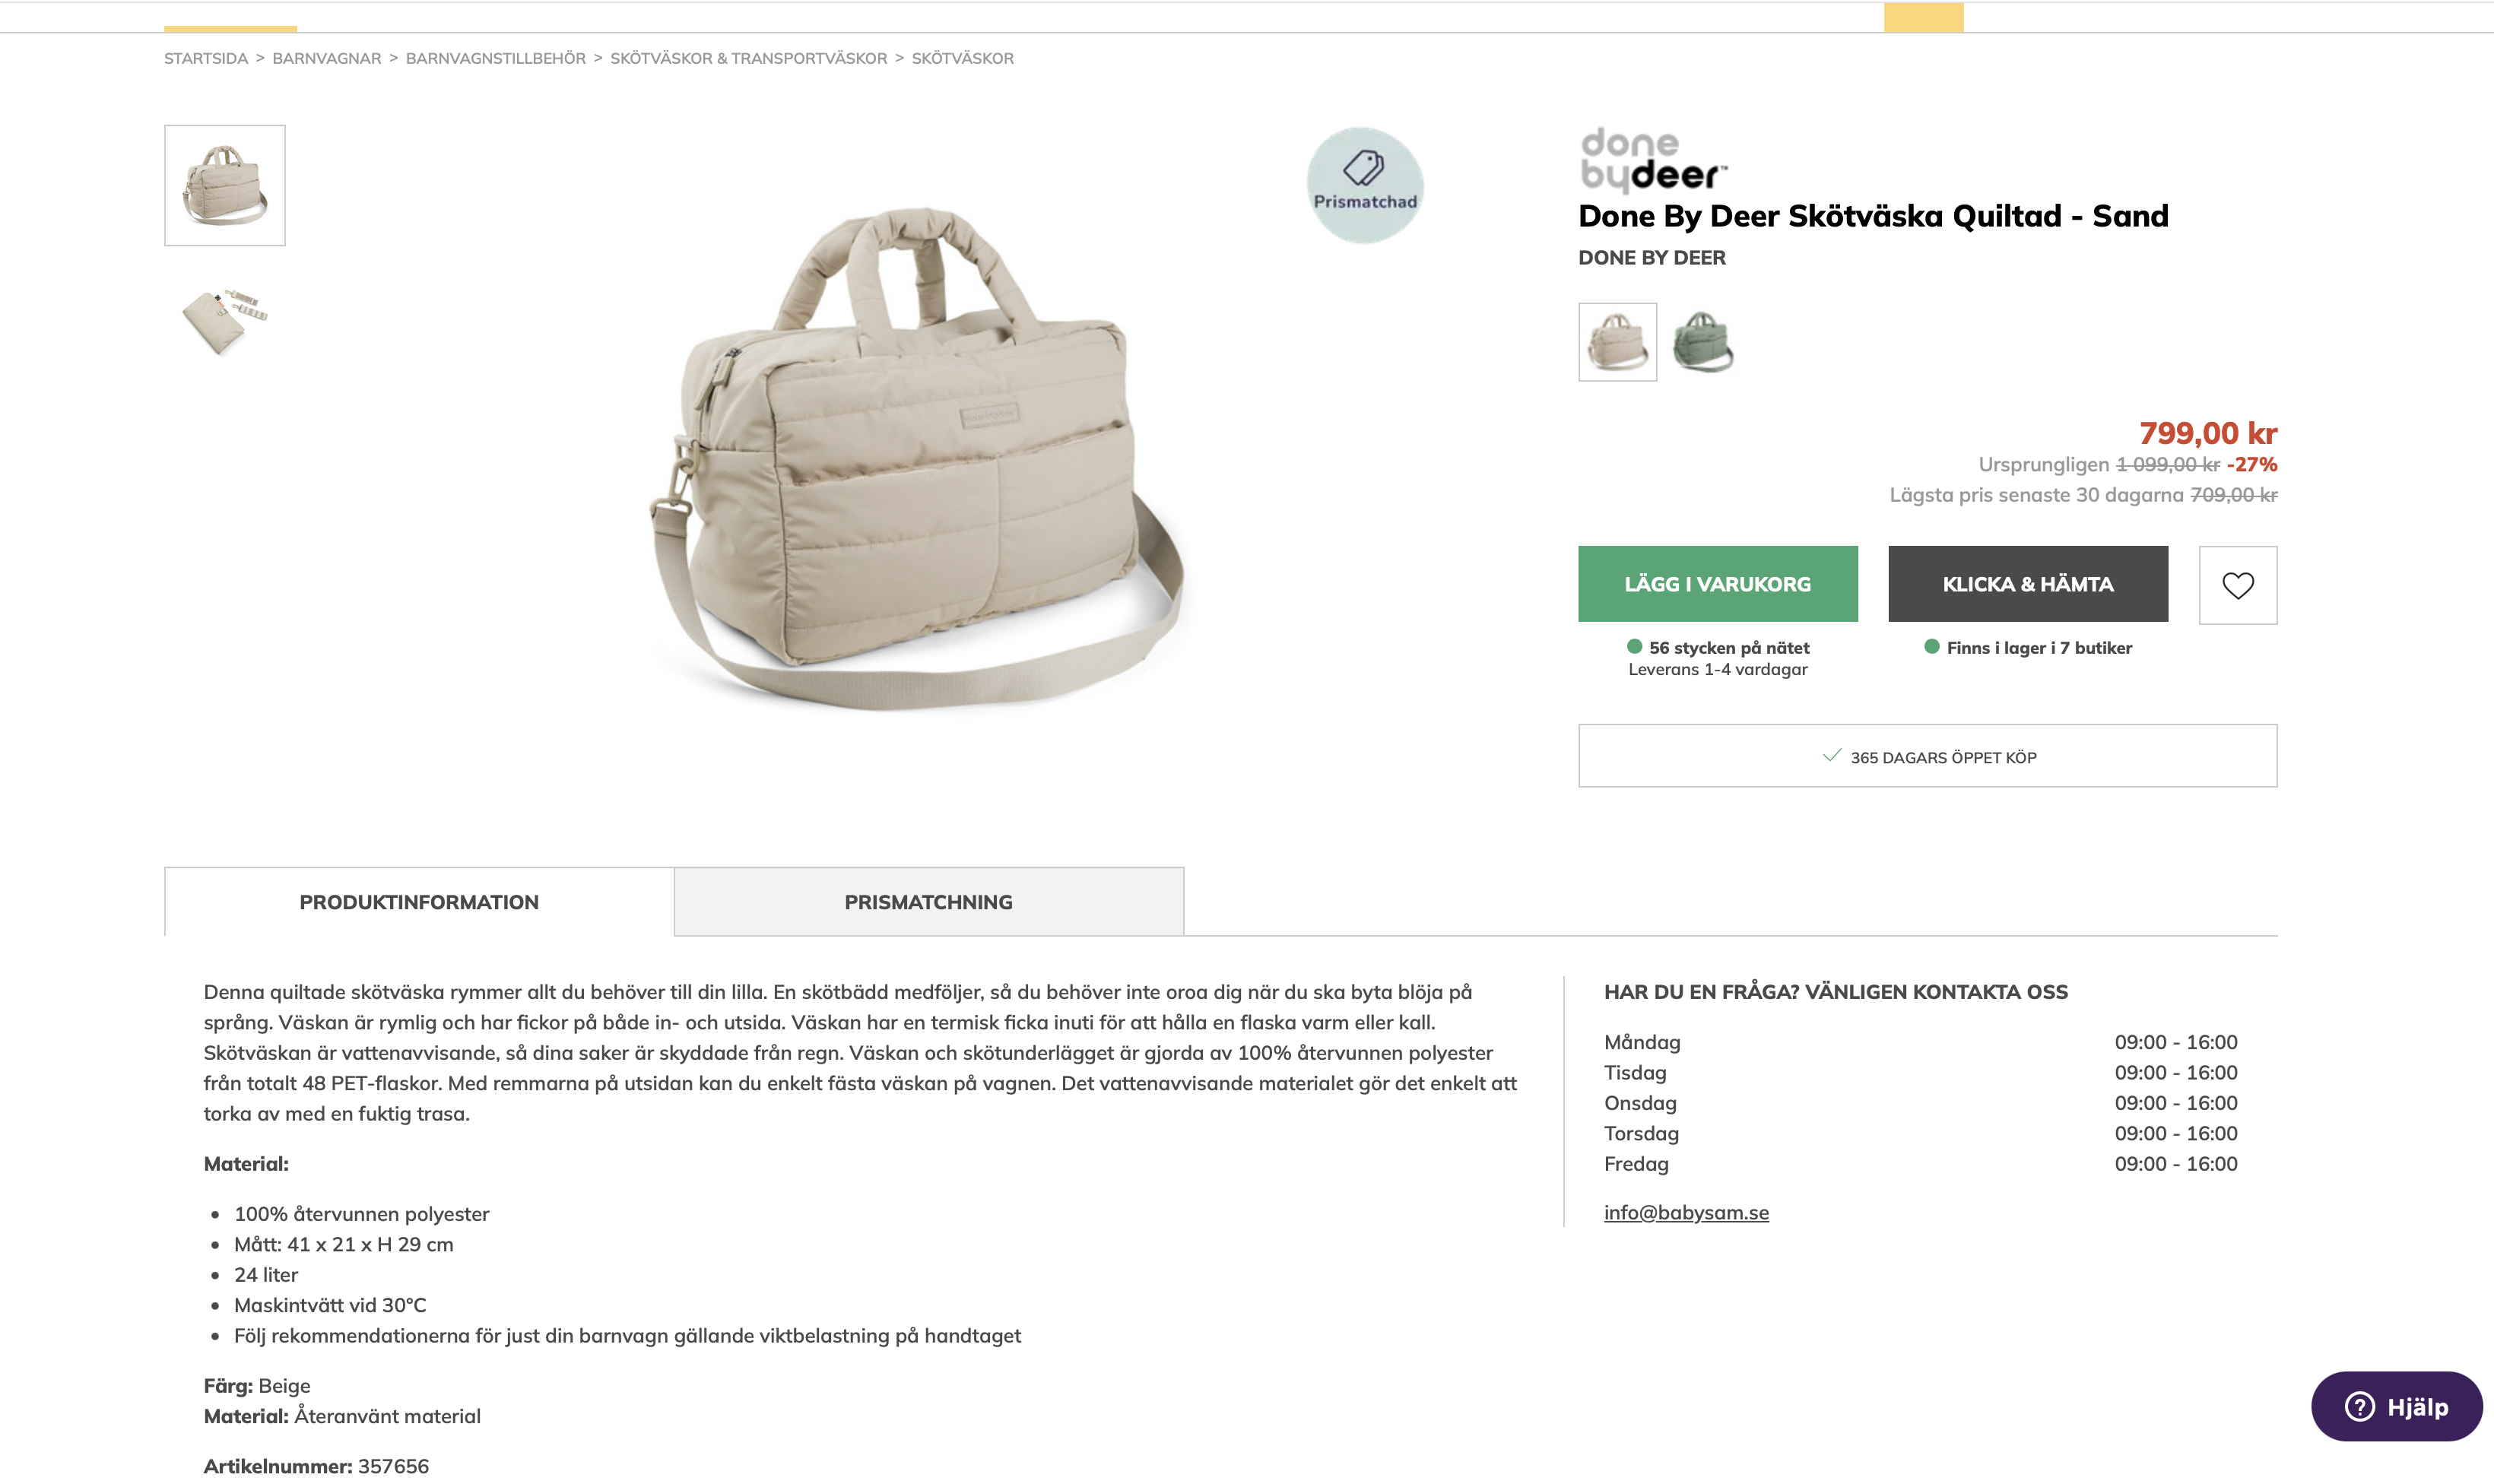
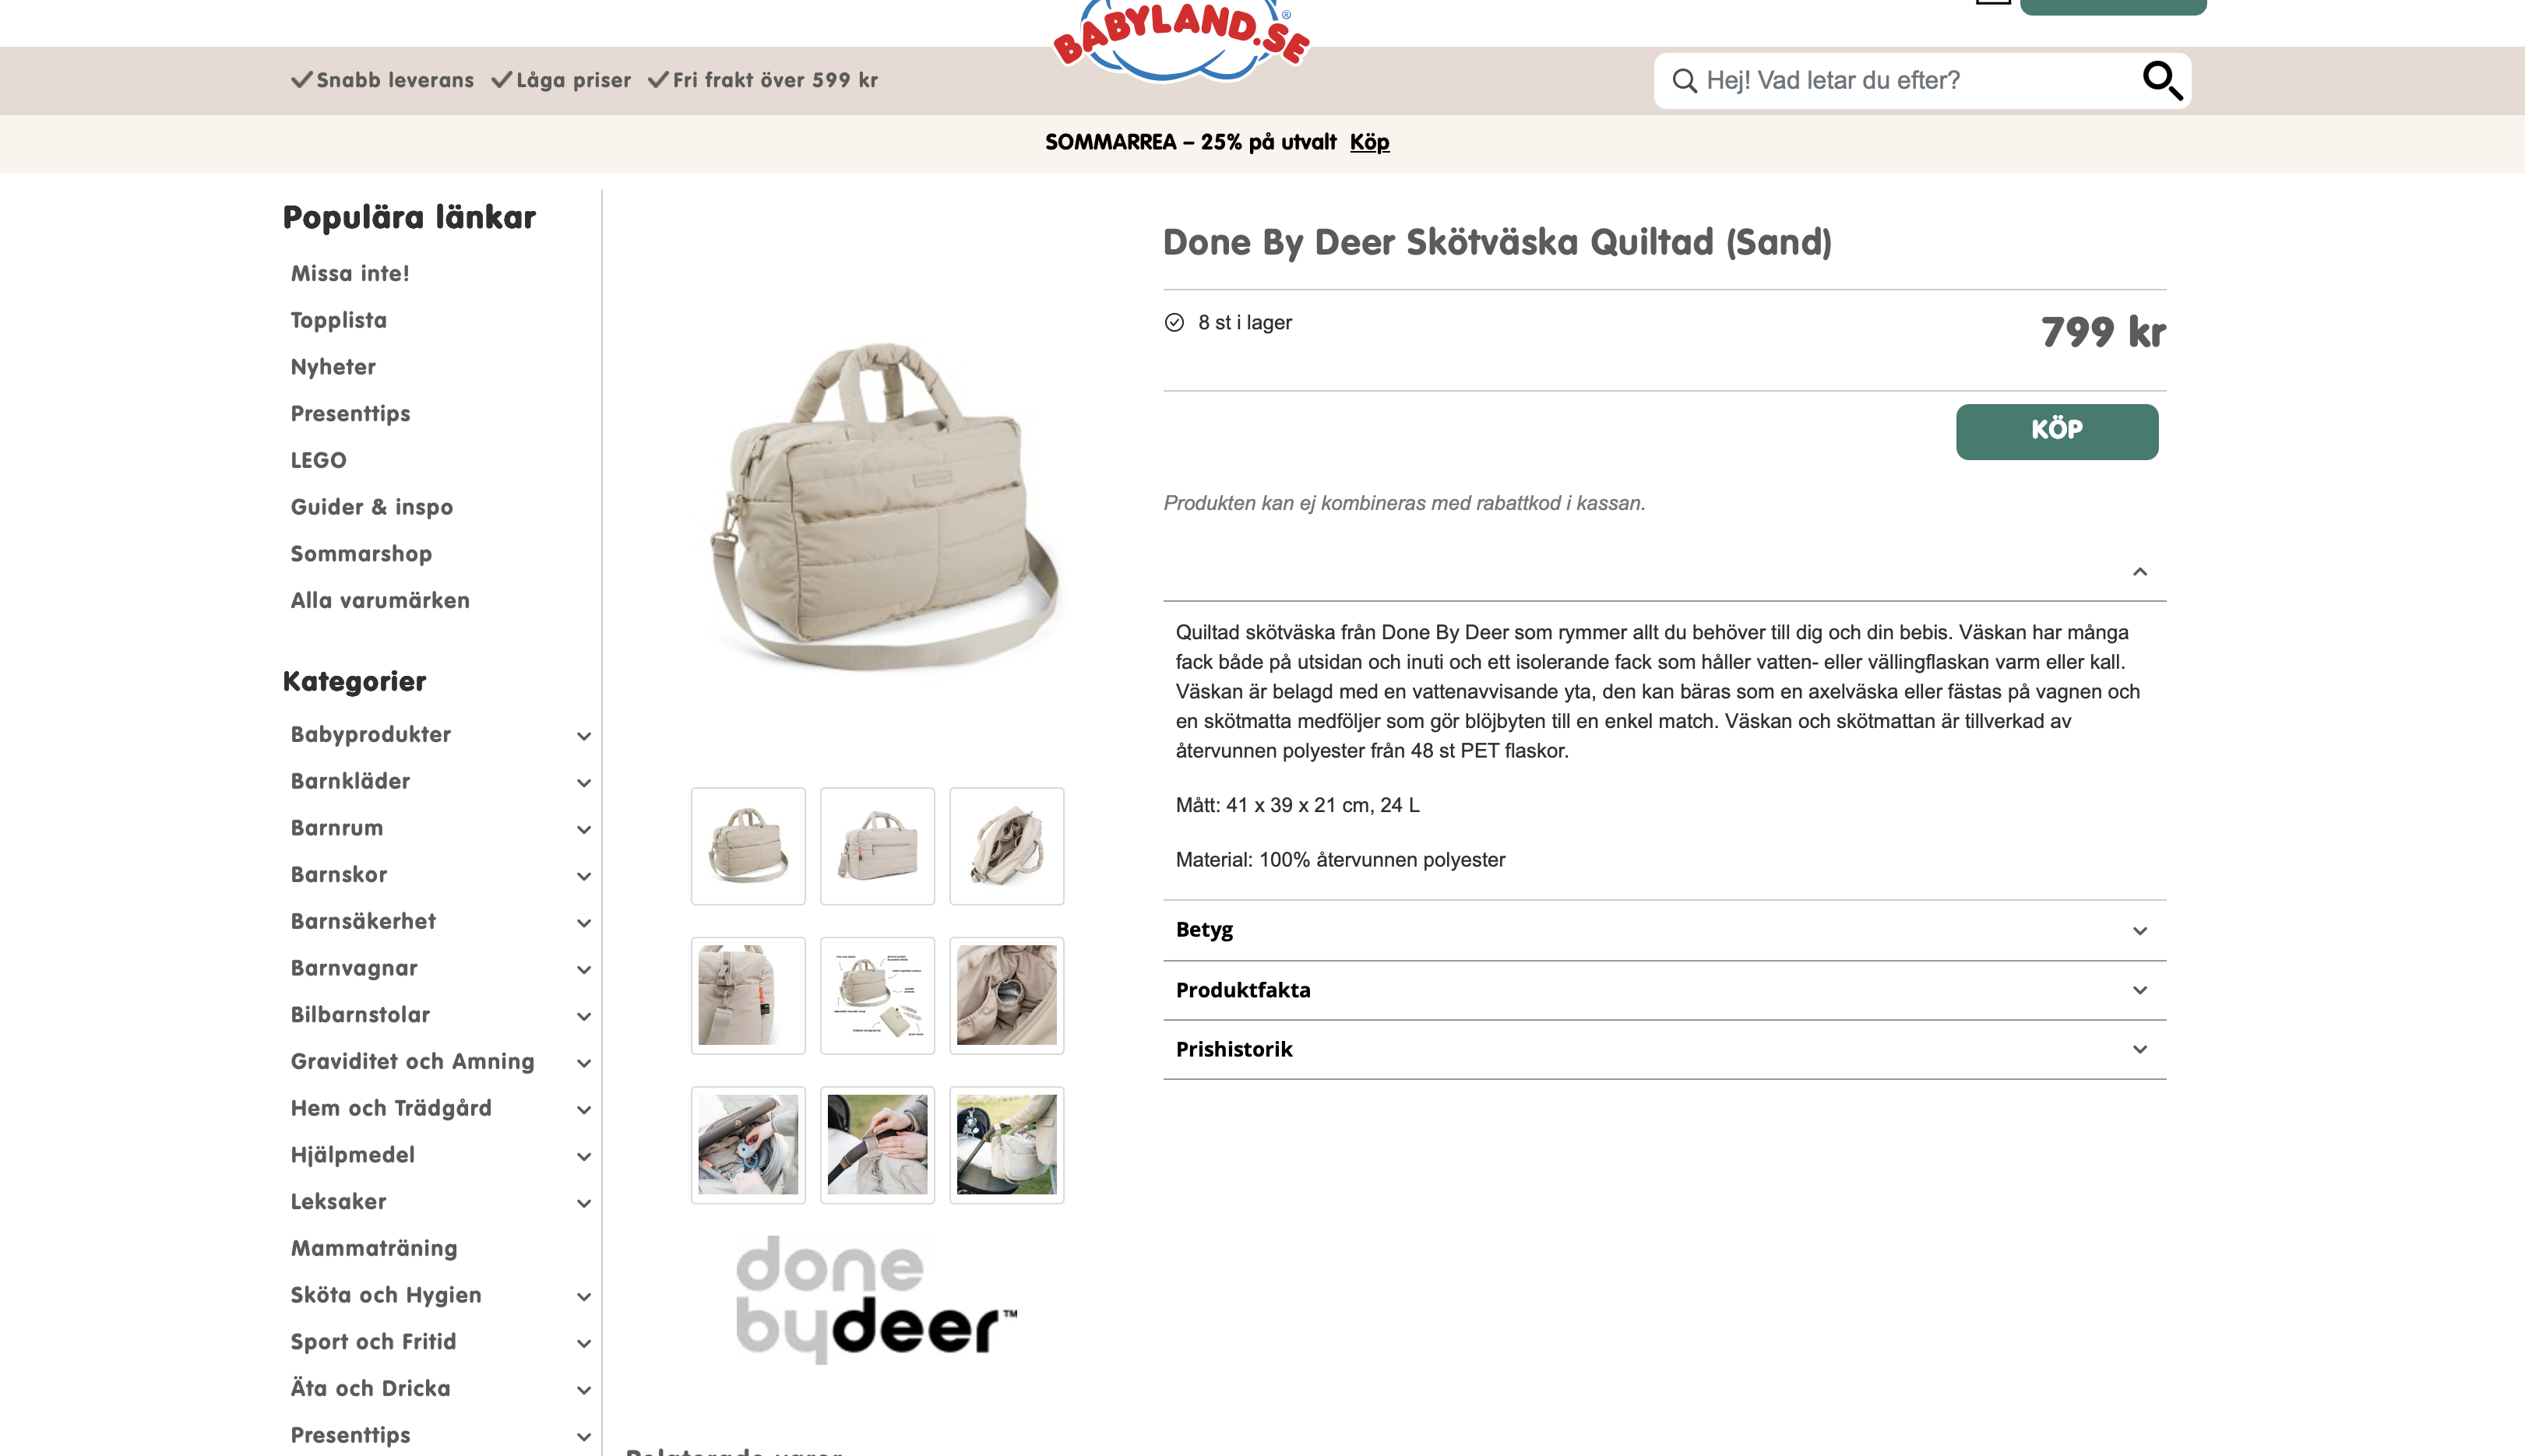
E-handlare konkurrerar inte med differentiering. Inte med bättre information. Bara om vem som syns mest vid köptillfället.
Byron Sharps Duplication of Purchase Law sätter ord på det jag vill förmedla. Den visar att varumärken delar kunder med konkurrenter i ungefärlig proportion till konkurrenternas marknadsandel. I praktiken är dina "lojala" kunder inte exklusiva för dig. De är tunga kategoriköpare som handlar baserat på tillgänglighet och bekvämlighet. De är lojala mot kategorin. Deras lojalitet mot dig är villkorad av att du är det enklaste valet.
Det är här varumärkesfilosofin kollapsar under kommersiell press. De flesta kunder i en högfrekvent, lågdramatisk köpkategori väger inte din företagshistoria. De vill ha produkten i lager, kassan friktionsfri och vägen till köpet uppenbar. Det varumärke som är svårast att missa vinner oftast, inte det med det mest genomarbetade positioneringsdokumentet.
Vad jag såg i praktiken
På Proteinbolaget kom den 40-procentiga ökningen av organiska intäkter för egna varumärken från att vi anpassade innehåll och katalogstruktur efter de specifika situationer som faktiskt driver ett köpbeslut.
Jenni Romaniuk vid Ehrenberg-Bass kallar dessa för Category Entry Points. Alltså de situationella triggers som får en köpare att söka just nu.
Tänk efter. När söker folk efter vassleproteinisolat? Troligen efter ett träningspass. När de byter från whole-food-alternativ. Inför en tävling. De vill bygga muskler och behöver få i sig extra protein. Eller efter en rekommendation från en vän.
Vi byggde innehåll och produktsidornas arkitektur kring dessa triggers, inte kring generiska produktattribut. Resultatet blev synlighet nära köpbeslutet med en direkt, mätbar koppling till intäkterna för egna varumärken. Vi kompletterade med blogg- och redaktionellt innehåll för att öka räckvidden kring de kommersiellt relevanta ämnena och slussade sedan läsarna tillbaka till produktsidorna via starkare internlänkning och tydligare konverteringsvägar.
Det är en kommersiell arkitektur. Innehållet råkar bara vara den del folk ser.
Att dominera hyllan helt är strategin
Jag argumenterar inte för att betalt sök ska ersätta SEO. Jag argumenterar för att de två kanalerna måste samordnas om du bryr dig om både marginal och marknadsandel, och att samordningen ser olika ut beroende på tid på året.
Under lågsäsong ska organisk sökning bära lasset, förutsatt att du har topplaceringar. Skörda efterfrågan kostnadseffektivt. Håll förvärvskostnaderna låga. Använd perioden till att investera i produktkataloginfrastruktur, teknisk SEO och innehåll som ackumuleras över tid. Det är här SEO:s marginalfördel är verklig och försvarbar.
Högsäsongen är annorlunda. Det är då betalt sök blir lika mycket defensivt som offensivt. Målet är inte bara att fånga ny efterfrågan, det är att hindra konkurrenter från att ta toppen av skärmen medan köpfönstret är öppet.
Det kallar jag double-capping, att samtidigt ockupera Shopping-annonsplatsen, den betalda textpositionen och det organiska resultatet. Du gör din butik praktiskt taget omöjlig att undvika inom det synliga i Googles sökresultat.
Det här är inte bara min egen slutsats och upplevda verklighet från e-handelsjättar.
Googles egna annonsforskare har testat exakt den här frågan, genom en metaanalys av 390 "search ads pause"-experiment: konton stängde av sina betalda annonser medan man mätte hur mycket av det tappade klicket organiken tog upp. Svaret, även för konton som redan rankade #1 organiskt, var i genomsnitt 50 % av de betalda klicken fortfarande inkrementella. De ersattes inte av organiska klick när annonserna stängdes av.
- Rankar du på plats 2–4 steg den siffran till 82 %
- Rankar du under plats 5 var så gott som samtliga annonsklick, 96 %, inkrementella
Poängen är entydig. Även en perfekt organisk förstaplacering fångar bara halva den tillgängliga efterfrågan i sitt eget sökord. Betalt och organiskt konkurrerar inte om samma klick i den utsträckning de flesta ekonomiavdelningen antar, vilket är precis den missuppfattning som öppnar det här inlägget.
Poängen är inte att betala för klick du ändå hade fått organiskt. Poängen är att göra det dyrare för konkurrenter att tränga ut dig. Varje pixel de måste köpa för att nå dina kunder är en pixel de inte lägger någon annanstans. Under högsäsong är det trycket strategin.
Sällanköpare, de som handlar i kategorin en gång om året och driver en oproportionerligt stor andel av högsäsongsintäkterna, saknar varumärkeslojalitet. De klickar på det som syns mest.
Double-capping är specifikt utformat för att fånga den volatila efterfrågan innan någon annan hinner.
Den faktiska läxan
Organisk rankning är inte värdelös. Det är en stark tillgång under perioder med stabil efterfrågan. Det är ett svagt försvar när marknaden skruvar upp volymen, eller när Google helt enkelt lägger ett AI-genererat svar ovanför dig på en helt vanlig tisdag. Och det säger en SEO-konsult.
De varumärken som vinner marginalstriden är de som förstår den distinktionen i tid. De använder SEO för att bygga effektiv synlighet. De använder betalt för att försvara hyllan när efterfrågan expanderar, eller när SERP:en strukturellt krympt åt dem. Och de slutar låtsas att kanalerna konkurrerar med varandra, eftersom kunden inte bryr sig om vilket internt team som köpte klicket.
Ditt organiska diagram från GA4 eller GSC är inte marknaden. Det är en position i den.
Källor
- Ahrefs, december 2025: analys av 300 000 sökord, CTR-nedgång för förstaplacering vid AI Overviews (ahrefs.com/blog/ai-overviews-reduce-clicks-update)
- Seer Interactive, november 2025: 5,47 miljoner sökord / 2,43 miljarder visningar, CTR-kompression vid AI Overviews
- Search Engine Journal / Tom Capper, juni 2026: pixelbaserad SERP-analys, andel synlig yta ovanför skrollgränsen per SERP-typ och enhet
- Search Engine Land / Similarweb, februari 2026: klickandel organiskt vs. textannonser, januari 2025–januari 2026
- Google Research: "Impact of Organic Ranking on Ad Click Incrementality" (metaanalys av 390 search ads pause-studier), research.google.com
- Foundry CRO / Store Growers / smec, 2026: uppdaterade Q4 CPC-benchmarks för Google Shopping
- IPA Share of Search-forskning, bekräftad i uppföljande analyser genom 2026 (83 % korrelation med marknadsandel)
- Ehrenberg-Bass Institute: uppföljande replikering av Double Jeopardy Law på spend-data i tretton konsumentkategorier